Comprar o primeiro imóvel começa com planejamento financeiro. Saber como juntar dinheiro para dar a entrada em um apartamento ajuda você a organizar o orçamento, definir uma meta e escolher um financiamento de acordo com sua renda.
A boa notícia é que você pode começar com pequenas economias mensais. E conhecer as condições de crédito, pesquisar benefícios habitacionais e controlar os gastos, fica ainda mais fácil planejar a compra do seu apê sem comprometer toda a sua renda. Confira:
Juntar dinheiro para dar entrada em apartamento em 30 segundos
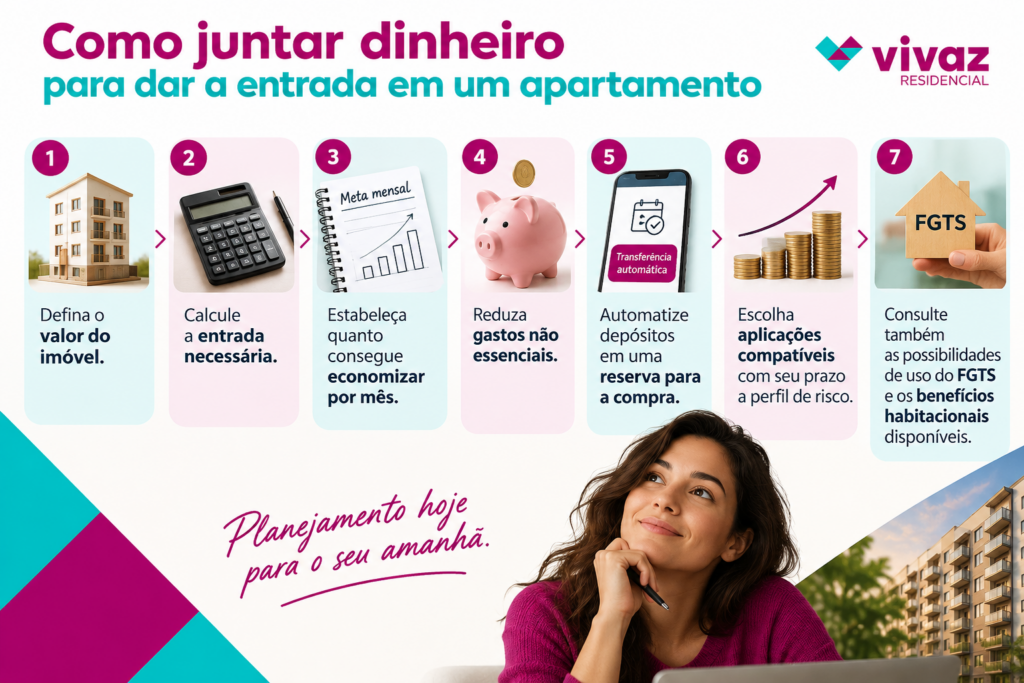
Para juntar dinheiro para dar a entrada em um apartamento, defina o valor do imóvel, calcule a entrada necessária e estabeleça quanto consegue economizar por mês. Reduza gastos não essenciais, automatize depósitos em uma reserva para a compra e escolha aplicações compatíveis com seu prazo e perfil de risco.
Consulte também as possibilidades de uso do FGTS e os benefícios habitacionais disponíveis. Veja um passo a passo prático:
Vale saber: a entrada não é o único custo da compra. Reserve recursos para despesas como ITBI, registro e outras taxas, além de manter uma reserva para imprevistos.
Você vai ler sobre
- Quanto preciso para dar entrada em um apartamento?
- Quanto dinheiro guardar por mês para comprar um apartamento?
- Como juntar dinheiro para comprar um apartamento?
- Como diminuir os gastos mensais para comprar um apartamento?
- Como juntar dinheiro para financiar uma casa?
- Posso juntar renda para financiar um imóvel?
- O que é análise de crédito?
- Como comprar apartamento sem entrada?
- Quando não posso usar o FGTS para compra de imóvel?
- Vale a pena juntar dinheiro para comprar um apartamento?
Quanto preciso para dar entrada em um apartamento?
O valor da entrada de um apartamento costuma variar entre 20% e 30% do preço do imóvel, dependendo das condições do financiamento. Para um apartamento de R$ 200 mil, por exemplo, isso representa entre R$ 40 mil e R$ 60 mil.
Além disso, é ideal reservar cerca de 4% a 5% do valor do imóvel para despesas extras, como ITBI, escritura e registro, o equivalente a R$ 8 mil a R$ 10 mil nesse caso. Veja quanto seria necessário guardar considerando uma entrada hipotética de 20%.
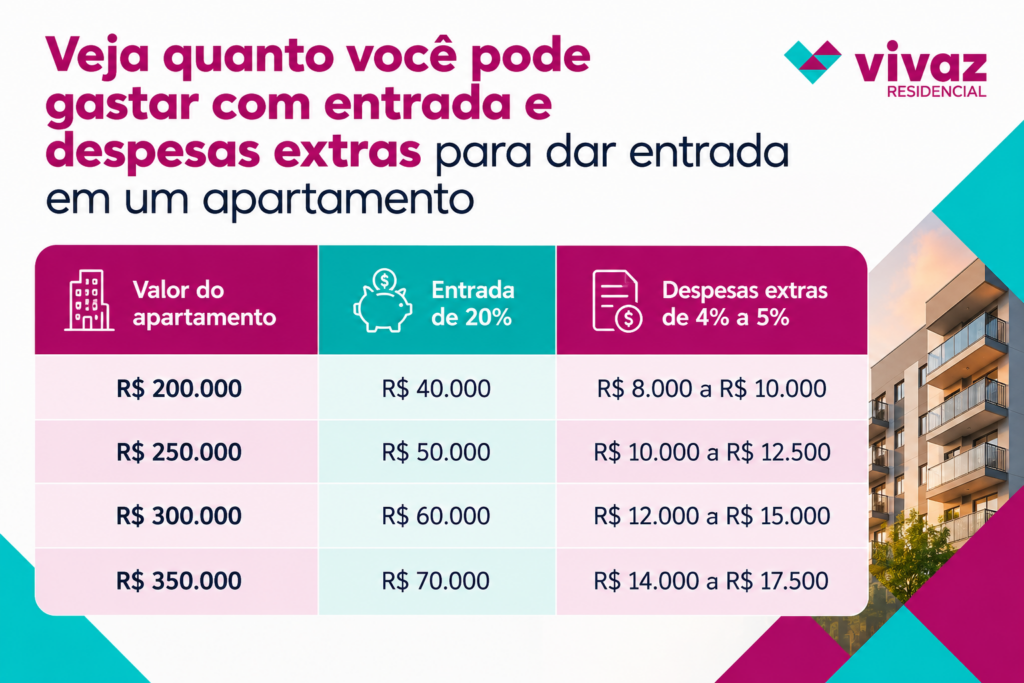
Mas quanto dar de entrada de um apartamento na prática? O valor exato depende da simulação e das condições oferecidas pela instituição financeira. Na Vivaz, você encontra condições facilitadas de pagamento para comprar seu apartamento na planta e planejar a entrada de acordo com seu orçamento.
Por isso, para descobrir quanto juntar de dinheiro, compare opções de crédito antes de assumir compromissos com a compra, confira os reajustes, parcelas intermediárias e o saldo previsto para a entrega das chaves.
Você pode gostar de ler: Score de crédito: Posso financiar imóvel com nome negativado?
Quanto dinheiro guardar por mês para comprar um apartamento?
O valor que você precisa guardar depende da meta de entrada e do prazo para comprar. Para calcular, subtraia o dinheiro que já tem do valor desejado e divida o resultado pelo número de meses disponíveis. Veja o exemplo:
Os valores são aproximados e não consideram rendimentos. Se a meta mensal ficar alta demais, você pode ampliar o prazo, buscar um imóvel mais acessível ou avaliar benefícios habitacionais.
O importante é escolher uma quantia que caiba no orçamento e manter a regularidade dos depósitos.
Como juntar dinheiro para comprar um apartamento?
Para entender como juntar dinheiro para dar entrada em apartamento, comece com 6 ações práticas:
- Organize as finanças: registre salários, outras rendas, contas fixas, despesas variáveis e dívidas;
- Defina uma meta: calcule o valor necessário e estabeleça uma data para alcançá-la;
- Separe o dinheiro ao receber: programe uma transferência mensal para uma conta destinada à compra;
- Escolha investimentos adequados: considere prazo, liquidez, segurança e riscos antes de aplicar;
- Busque renda extra: avalie trabalhos como freelancer, venda de itens usados ou serviços pontuais;
- Compare as opções de compra: pesquise imóveis, condições de financiamento e benefícios disponíveis.
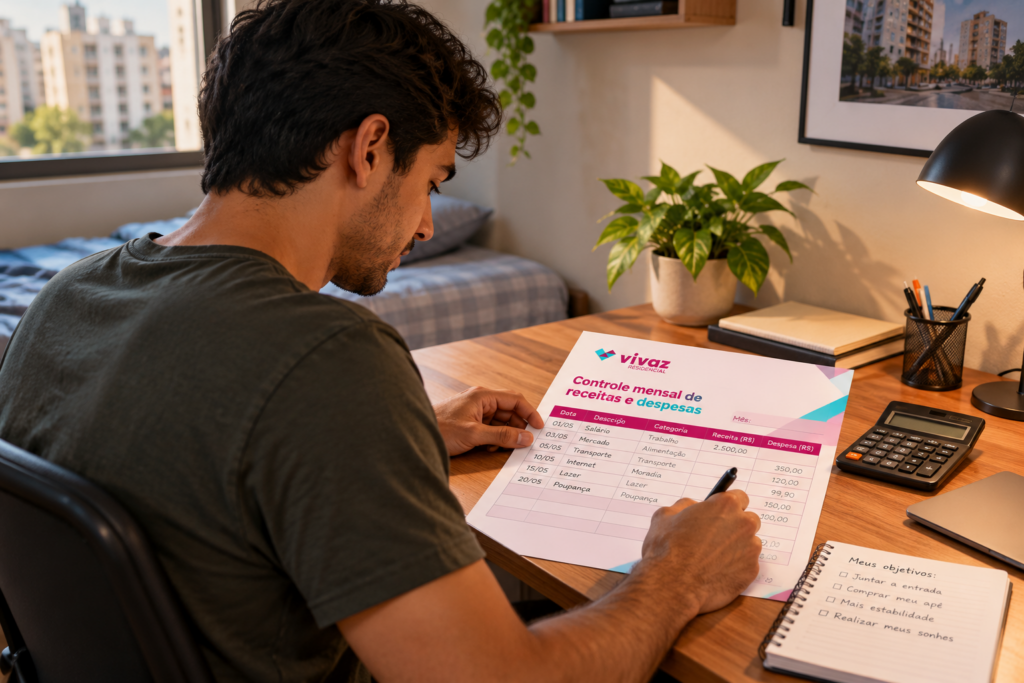
O Banco Central recomenda registrar receitas e despesas para identificar hábitos de consumo, definir prioridades e construir uma poupança para objetivos futuros. Baixe a nossa planilha e veja como é fácil monitorar os seus gastos.
Como diminuir os gastos mensais para comprar um apartamento?
Comece identificando despesas que podem ser reduzidas sem prejudicar suas necessidades básicas. O dinheiro economizado deve ir diretamente para sua meta de compra. Algumas dicas para começar:
- Cancele assinaturas de serviços que você não utiliza.
- Diminua os pedidos de delivery e refeições fora de casa.
- Planeje e faça uma lista das compras de supermercado para evitar desperdícios.
- Compare preços de serviços de internet, celular e seguros.
- Renegocie dívidas com juros altos, quando possível.
- Estabeleça um limite para compras por impulso.
Exemplo: se você economizar R$ 150 em assinaturas, R$ 250 em alimentação fora de casa e R$ 100 em compras não planejadas, poderá guardar R$ 500 extras por mês. Em dois anos, serão R$ 12 mil, sem contar os rendimentos.
Não é necessário cortar todo o lazer. O objetivo é identificar gastos que não fazem tanta diferença na sua rotina e direcionar esse dinheiro para a entrada.
Como juntar dinheiro para financiar uma casa?
Para descobrir como juntar dinheiro para financiar a sua casa nova, siga um plano que combine economia mensal, pesquisa de crédito e organização dos documentos necessários para a compra.
Use este checklist:
- Pesquise imóveis compatíveis com sua renda;
- Simule o financiamento;
- Calcule a entrada e os custos de documentação;
- Consulte se pode utilizar o FGTS;
- Organize seus comprovantes de renda;
- Preserve uma reserva financeira para emergências;
- Defina uma meta mensal de economia.
Também vale verificar o Programa Minha Casa, Minha Vida. Em 2026, a linha financiada contempla famílias urbanas com renda bruta mensal de até R$ 13 mil. Dependendo da renda, da localização e das regras aplicáveis, há possibilidade de subsídios que reduzem o valor da entrada ou das parcelas.
Veja mais em: Cadastro Minha Casa Minha Vida: quem pode participar?
Esses benefícios não são automáticos. É necessário verificar o enquadramento e passar pela análise de crédito da instituição financeira.
Posso juntar renda para financiar um imóvel?
Sim. Juntar renda para financiar um imóvel é uma possibilidade quando o banco aceita a composição de renda e os participantes atendem aos critérios exigidos.
Somar rendimentos pode aumentar a capacidade de pagamento considerada na análise de crédito. Entretanto, a aprovação depende também das dívidas, do histórico financeiro, do valor do imóvel e das regras da instituição.
Antes de fazer a composição, considere:
- Quem participará do financiamento e como as obrigações serão divididas.
- Se todos conseguem comprovar sua renda.
- Como serão pagas as parcelas ao longo do contrato.
- Quais serão as responsabilidades de cada participante sobre o imóvel.
A renda conjunta pode ajudar, mas não garante a aprovação nem elimina necessariamente a necessidade de entrada.
Leia também: Saiba como comprar apartamento sozinho e se vale a pena.
Como comprar apartamento sem entrada?
Saber como comprar apartamento sem entrada depende das condições do financiamento e dos benefícios disponíveis. Em geral, os bancos exigem recursos próprios do comprador, mas subsídios habitacionais podem reduzir significativamente esse valor.
O Minha Casa, Minha Vida oferece benefícios que, conforme o enquadramento e as condições da operação, podem reduzir ou até eliminar a necessidade de entrada paga pela família.
Outra possibilidade é negociar o parcelamento da entrada com a construtora, especialmente em um imóvel na planta. Nesse caso, confira os valores, os reajustes e as parcelas previstas para a entrega das chaves.
Não comprometa o orçamento com parcelas que você não consegue pagar e desconfie de promessas de financiamento garantido sem avaliação de crédito.
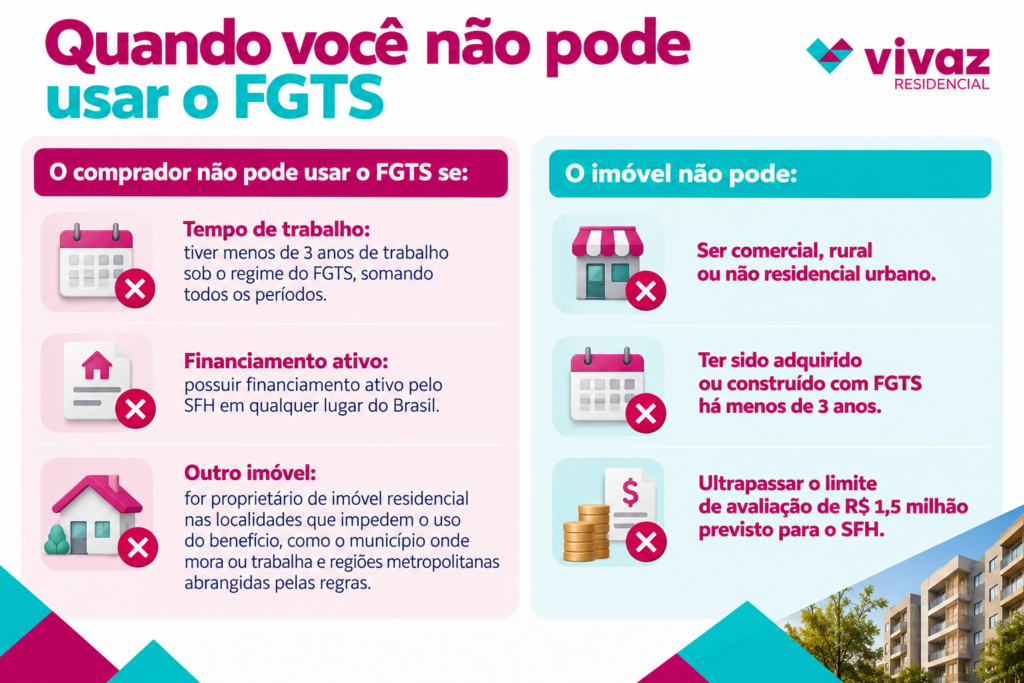
Quando não posso usar o FGTS para compra de imóvel?
Para saber quando não posso usar o FGTS para compra de imóvel, vale destacar que isso envolve situações em que o comprador, a propriedade ou a operação não atendem às regras vigentes do fundo.
Em geral, o FGTS pode ser usado na aquisição de moradia própria quando os requisitos aplicáveis são cumpridos. Entre as condições que precisam ser verificadas estão:
- Ter pelo menos três anos de trabalho sob o regime do FGTS, somando diferentes períodos.
- Não possuir financiamento ativo no SFH nas condições que impedem o uso.
- Não ser proprietário de imóvel residencial em situações e localidades que inviabilizam a utilização do saldo.
- Comprar um imóvel que atenda às regras de localização, valor e documentação.
As condições podem variar conforme a modalidade de uso. Antes de contar com o FGTS para completar a entrada no apartamento, consulte as regras vigentes da CAIXA, pois a elegibilidade depende das condições do comprador, do imóvel e da operação.
Confira Como usar o FGTS para comprar imóvel: guia completo.
O que é análise de crédito?
O que é análise de crédito? É a avaliação que a instituição financeira faz para verificar se o comprador tem condições de assumir um financiamento. A análise considera informações como renda, dívidas, histórico financeiro e características da operação.
A análise de crédito é uma etapa importante antes da contratação. Para se preparar, consulte eventuais restrições no CPF, organize seus comprovantes de renda e evite assumir novas dívidas sem necessidade.
Também vale simular o valor das parcelas antes de escolher o imóvel. Uma prestação aprovada pelo banco ainda precisa caber no orçamento familiar, considerando condomínio, contas domésticas, transporte e outras despesas.
Vale a pena juntar dinheiro para comprar um apartamento?
Com certeza! Juntar dinheiro antes de comprar um imóvel ajuda a reduzir o valor financiado e pode diminuir o total de juros pagos ao longo do contrato.
O segredo é encontrar o equilíbrio entre a entrada e a segurança financeira. Evite usar todas as suas economias na compra e ficar sem dinheiro para imprevistos. Antes de fechar negócio, avalie estas possibilidades:
- Usar o FGTS, se cumprir os requisitos.
- Comparar as condições de diferentes financiamentos.
- Negociar o parcelamento da entrada com a construtora.
- Verificar os benefícios habitacionais disponíveis.
- Escolher um imóvel compatível com sua renda e seus planos.
Com planejamento, a entrada em um apartamento deixa de ser apenas uma meta distante e passa a fazer parte de um projeto financeiro concreto.
Conquiste seu apartamento com a Vivaz
Comprar o primeiro imóvel fica mais fácil quando você conhece seu orçamento e encontra condições de pagamento compatíveis com sua realidade.
A Vivaz oferece apartamentos modernos, com localização estratégica, praticidade no dia a dia e opções de pagamento que podem facilitar seu planejamento, conforme as condições de cada empreendimento.
Acesse o site da Vivaz para conhecer os imóveis disponíveis. Se precisar de ajuda para entender as opções de compra, fale com um especialista pelo WhatsApp nos nossos canais oficiais.